预见2021 《2021年中国人工智能芯片产业全景图谱》——设计篇
引言
人工智能芯片是算力的基石,其设计水平直接决定了AI应用的效能与边界。2021年,中国人工智能芯片产业在设计领域呈现出蓬勃生机与多元探索的态势。本文基于《2021年中国人工智能芯片产业全景图谱》,聚焦芯片设计环节,解析市场规模、竞争格局与发展趋势。
一、市场规模:需求驱动下的高速增长
2021年,中国人工智能芯片市场规模持续扩大,增速显著。据相关机构统计,2021年中国AI芯片市场规模约达到数百亿元人民币,同比增长超过50%。这一增长主要得益于:
1. 智能应用场景爆发:智能安防、自动驾驶、智慧金融、智能家居等领域对算力的需求激增;
2. 政策红利释放:国家“十四五”规划明确将人工智能芯片列为前沿领域,各地纷纷出台扶持政策;
3. 资本积极涌入:一级市场对AI芯片设计企业投资活跃,助推产业规模扩张。
从设计环节看,云端训练芯片、边缘推理芯片及终端集成芯片的市场占比逐步优化,其中边缘侧芯片因物联网普及而增长迅猛。
二、竞争格局:多元势力并存
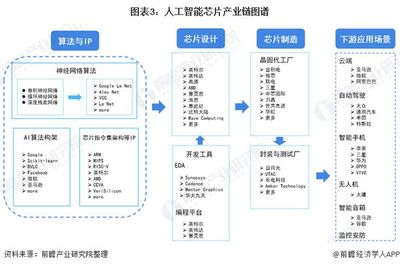
中国AI芯片设计领域的竞争格局呈现“百花齐放”的特点,主要参与者包括:
1. 传统芯片巨头:如华为海思(昇腾系列)、紫光展锐等,凭借通信与集成能力占据重要地位;
2. 互联网科技企业:百度(昆仑芯)、阿里巴巴(平头哥)、腾讯等,通过自研芯片支撑自身业务并对外输出;
3. 初创公司:寒武纪、地平线、壁仞科技、燧原科技等,专注于AI芯片设计,在细分赛道快速崛起;
4. 科研院所与高校:如中科院计算所、清华大学等,通过产学研合作孵化创新项目。
在设计架构上,GPU、FPGA、ASIC及类脑芯片等路线并行发展。寒武纪的云端训练芯片、地平线的车规级芯片、壁仞科技的通用GPU等均在各自领域取得突破。整体来看,市场集中度尚未固化,创新型企业仍有较大机会。
三、设计趋势:场景化与弯道超车
- 场景定制化:针对特定应用(如自动驾驶、智能语音)设计专用架构(DSA),提升能效比;
- Chiplet技术兴起:通过小芯片组合方式降低设计复杂度,提高良率,成为后摩尔时代的重要方向;
- 存算一体探索:解决内存墙问题,提升计算效率,部分初创企业已布局;
- 开源生态构建:RISC-V等开源指令集逐步应用于AI芯片设计,降低研发门槛;
- 软硬协同优化:通过编译器、算法与硬件的协同设计,最大化发挥芯片性能。
2021年是中国人工智能芯片设计产业承前启后的关键一年。市场规模的高速增长为设计企业提供了广阔空间,多元竞争格局激发了创新活力,而场景化、Chiplet等趋势正引领设计走向更高效、更灵活的未来。尽管面临技术壁垒与生态挑战,中国AI芯片设计力量正以惊人的速度追赶,成为全球AI芯片版图中不可忽视的一极。
如若转载,请注明出处:http://www.todayiots.com/product/47.html
更新时间:2026-10-31 11:23:34